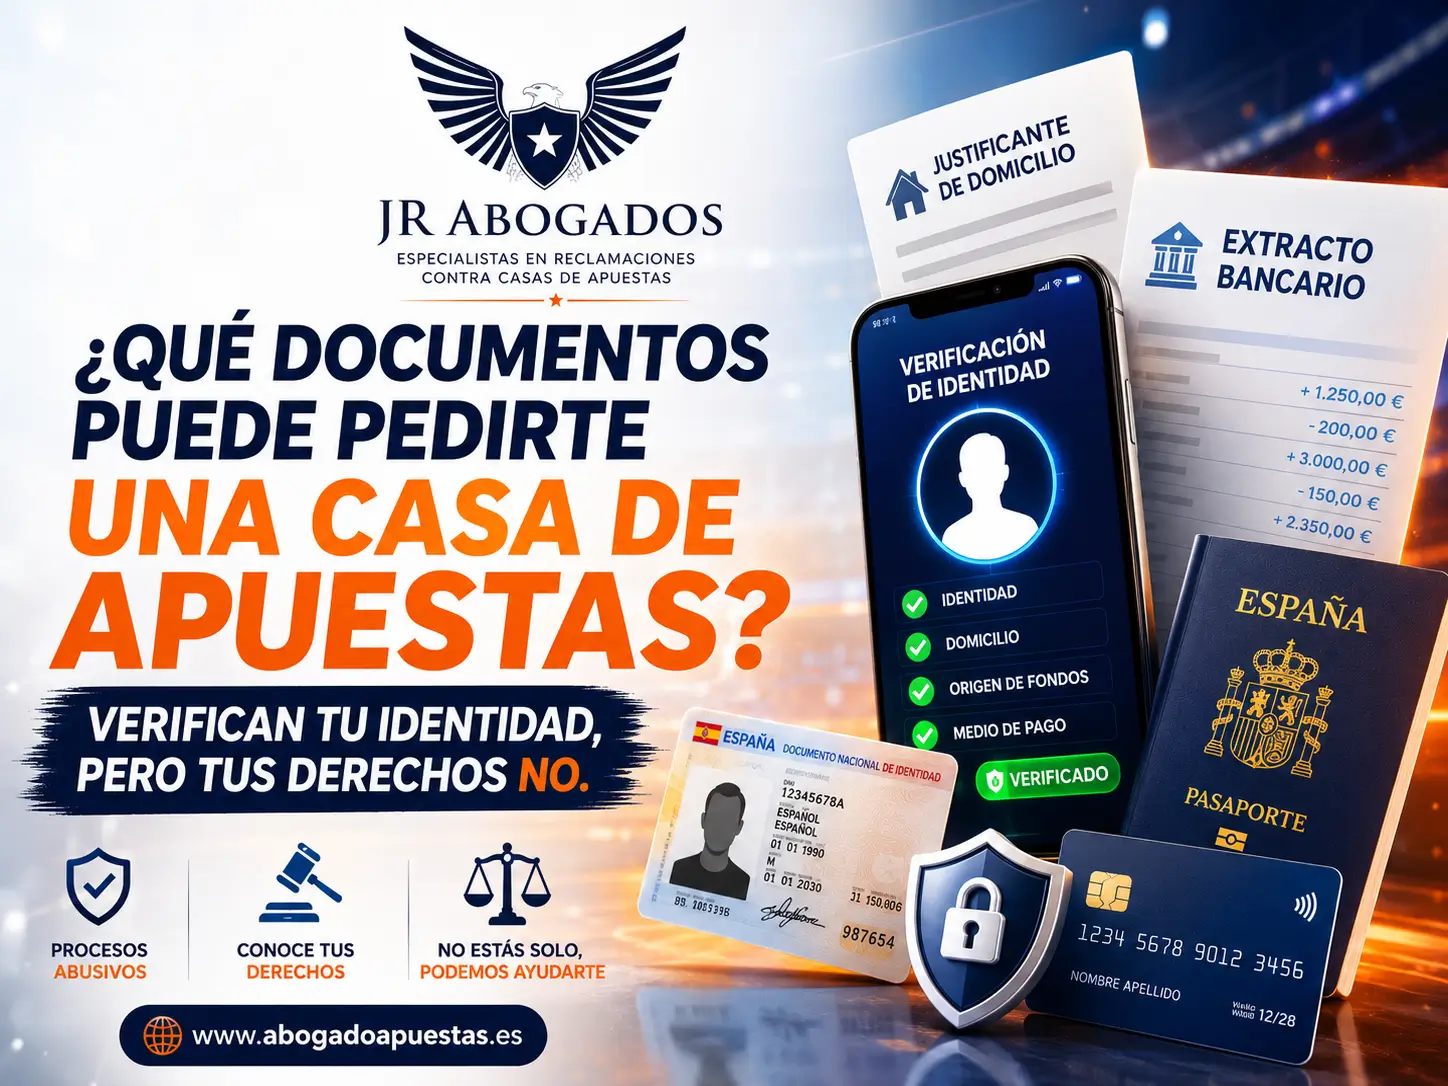
Una casa de apuestas regulada puede solicitar documentación para comprobar quién eres, confirmar que eres mayor de edad, verificar que utilizas tus propios medios de pago y cumplir sus obligaciones de prevención del fraude y del blanqueo de capitales. Sin embargo, esa facultad no le permite pedir documentos indefinidamente, repetir solicitudes ya atendidas, bloquear el saldo sin una explicación concreta o utilizar la verificación como excusa para retrasar un pago. Cuando el proceso entra en un bucle, la cuestión deja de ser únicamente documental y puede convertirse en una retención injustificada del dinero del jugador.
La mayoría de los problemas comienzan de la misma manera. El jugador abre una cuenta, deposita dinero, realiza apuestas y utiliza la plataforma con normalidad. Mientras pierde o mantiene una actividad ordinaria, el operador apenas plantea dificultades. El conflicto aparece cuando solicita una retirada importante, acumula ganancias o cambia algún dato de su perfil.
En ese momento llega un correo del denominado “Security Department”, “Verification Team”, “Payments Department” o “Risk Department”. El operador solicita una copia del DNI, una fotografía, un extracto bancario o una prueba del origen del dinero. El usuario entrega lo pedido, espera varios días y recibe una nueva solicitud. Después aparece otra. Y otra más.
El problema no consiste en que la casa de apuestas pueda verificar al cliente. La normativa española exige que los operadores comprueben la identidad de los participantes y controlen determinadas prohibiciones de acceso al juego. La DGOJ pone a disposición de los operadores un sistema electrónico basado en el DNI o NIE para contrastar los datos de identidad y la fecha de nacimiento de los jugadores residentes en España.
La verdadera discusión aparece cuando la documentación solicitada deja de ser razonable, proporcionada y útil para una comprobación concreta. Un operador no puede convertir sus obligaciones legales en una autorización general para retener indefinidamente el saldo del usuario.
Por qué una casa de apuestas puede verificar tu identidad
Los operadores de juego con licencia española no funcionan como una página web cualquiera. Están sometidos a la Ley 13/2011, de regulación del juego, a su normativa de desarrollo, a las obligaciones de prevención del blanqueo de capitales y a los controles de la Dirección General de Ordenación del Juego.
El operador debe comprobar, entre otras cuestiones:
Que el jugador es quien dice ser.
Que es mayor de edad.
Que no está utilizando una identidad ajena.
Que los datos del registro coinciden con los datos oficiales.
Que no existen prohibiciones legales de participación.
Que el medio de pago pertenece al jugador o puede justificarse legítimamente.
Que determinadas operaciones no presentan indicios de fraude, suplantación, blanqueo o utilización de cuentas por terceros.
La verificación inicial suele realizarse mediante los datos del DNI o NIE y los servicios electrónicos ofrecidos por la DGOJ. El sistema permite comprobar si el nombre, los apellidos, la fecha de nacimiento y el documento aportado coinciden con la información oficial. La normativa técnica exige que los operadores dispongan de procedimientos documentados de registro, activación y revisión periódica de las cuentas de usuario.
Por tanto, que una casa de apuestas solicite documentación no significa necesariamente que esté actuando de forma abusiva. En determinadas circunstancias puede existir una razón legítima. Lo que debe analizarse es qué documento pide, por qué lo pide, qué relación tiene con la operación investigada y cuánto tiempo mantiene bloqueado el dinero.
El DNI, NIE o pasaporte
El documento más habitual es el DNI, el NIE o, en el caso de determinados jugadores extranjeros, el pasaporte.
La casa de apuestas puede pedir una copia legible del documento por ambas caras. También puede exigir que esté vigente y que los datos coincidan con los utilizados al crear la cuenta.
Debe apreciarse con claridad:
El nombre y los apellidos.
El número del documento.
La fecha de nacimiento.
La fotografía.
La fecha de caducidad.
Los elementos necesarios para comprobar su autenticidad.
Una fotografía borrosa, recortada, con reflejos o con partes ocultas puede ser rechazada. También pueden aparecer incidencias cuando el nombre registrado no coincide exactamente con el documento, cuando falta un segundo apellido, cuando se ha utilizado un nombre abreviado o cuando el usuario ha cambiado legalmente alguno de sus datos.
Ahora bien, una cosa es pedir una copia legible y otra exigir repetidamente el mismo documento sin explicar qué defecto presenta. Si el jugador ya ha enviado una copia completa y vigente, el operador debería identificar el problema concreto: imagen ilegible, documento caducado, discordancia de datos o sospecha de alteración.
La respuesta genérica “el documento no supera nuestros controles de seguridad” no debería servir para mantener indefinidamente una retirada bloqueada.
¿Pueden pedirte una fotografía sosteniendo el DNI?
Sí, en determinadas circunstancias pueden solicitar un selfie o una fotografía en la que aparezcas sujetando el documento de identidad.
Esta medida se utiliza para comprobar que la persona que controla la cuenta es la misma que aparece en el documento. También puede emplearse cuando existen sospechas de suplantación, duplicidad de cuentas, acceso por terceros o manipulación documental.
Algunos operadores exigen que en la fotografía aparezca:
El rostro completo.
El DNI o pasaporte visible.
La fecha actual escrita en un papel.
El nombre del operador.
Un código de seguridad proporcionado por la plataforma.
La medida puede ser legítima cuando responde a una necesidad real de autenticación. Sin embargo, debe aplicarse de forma proporcional y con instrucciones claras.
No es razonable rechazar sucesivamente fotografías sin especificar qué falta. Tampoco debería pedirse un selfie nuevo cada pocos días cuando la identidad ya fue comprobada y no ha ocurrido ninguna incidencia adicional.
La casa de apuestas debe distinguir entre verificar una identidad y someter al jugador a una prueba imposible de superar. Cuando cada documento presentado genera una exigencia diferente, puede existir un bloqueo documental artificial.
¿Es legal que te pidan una videollamada?
Una videollamada o una identificación por vídeo puede utilizarse como medida reforzada cuando el operador necesita comprobar que la persona está presente y controla realmente la cuenta.
Durante esa llamada podrían pedirte que muestres el documento, gires el rostro, respondas preguntas sobre tu cuenta o confirmes determinados movimientos.
La videollamada no debería convertirse en un interrogatorio desproporcionado sobre cuestiones ajenas a la verificación. Su finalidad debe estar delimitada: comprobar la identidad, evitar una suplantación o aclarar una incidencia concreta.
Conviene conservar:
El correo en el que se solicita la videollamada.
La fecha y hora programadas.
El nombre o identificación del agente.
Las instrucciones recibidas.
El resultado comunicado después de la llamada.
Si el operador afirma posteriormente que la verificación no se completó, esa documentación permitirá demostrar que el jugador colaboró.
Justificante de domicilio
La casa de apuestas puede solicitar un documento que acredite el domicilio del usuario, especialmente cuando la dirección registrada no coincide con otros documentos o cuando se han producido cambios recientes.
Los justificantes más habituales son:
Un certificado de empadronamiento.
Una factura reciente de electricidad, gas, agua o telefonía fija.
Un extracto bancario donde aparezca el domicilio.
Una comunicación tributaria.
Un recibo oficial.
Un documento expedido por una Administración pública.
Normalmente se exige que el documento tenga una antigüedad inferior a tres meses, aunque dependerá de las condiciones y del procedimiento del operador.
Debe aparecer claramente:
El nombre del titular.
La dirección completa.
La fecha de emisión.
La entidad emisora.
No debería exigirse que el usuario aporte información irrelevante. Cuando se entrega una factura para acreditar el domicilio, pueden ocultarse determinados datos no necesarios, siempre que permanezcan visibles los elementos imprescindibles para la comprobación.
Si la casa rechaza el documento, debería indicar si el problema es la antigüedad, la titularidad, la falta de dirección completa o la imposibilidad de verificar al emisor.
Extractos bancarios
La solicitud de extractos bancarios es una de las cuestiones que más preocupación genera.
Una casa de apuestas puede pedir un extracto para verificar:
La titularidad de la cuenta bancaria.
La procedencia de un ingreso.
El destino de una retirada.
La coincidencia entre el jugador y el titular del medio de pago.
La existencia de una operación concreta.
Determinados movimientos vinculados a la cuenta de juego.
Esto no significa que pueda exigir indiscriminadamente todo el historial financiero del cliente.
Si la finalidad es demostrar que el IBAN pertenece al jugador, debería bastar un certificado de titularidad o un extracto donde aparezcan el nombre, el IBAN y la entidad bancaria.
Si se investiga un depósito concreto, puede aportarse el movimiento correspondiente. No siempre será necesario revelar meses completos de gastos personales, pagos médicos, nóminas, transferencias familiares o compras privadas.
La solicitud debe ser adecuada a la finalidad perseguida. Cuanto más invasivo sea el documento, mayor debería ser la explicación del operador.
Certificado de titularidad bancaria
El certificado de titularidad bancaria es uno de los documentos más útiles para resolver incidencias.
Permite demostrar que una determinada cuenta pertenece al jugador sin entregar todo su historial de movimientos.
Normalmente incluye:
Nombre completo del titular.
DNI o NIE.
Número IBAN.
Nombre de la entidad bancaria.
Fecha de emisión.
En muchas aplicaciones bancarias puede descargarse directamente.
Este documento resulta especialmente recomendable cuando la casa de apuestas afirma que no puede verificar el medio de retirada o cuando se ha solicitado el pago a una cuenta distinta de la utilizada inicialmente.
Si la cuenta tiene varios titulares, conviene comprobar si el operador admite cuentas compartidas y explicar la relación con el resto de titulares.
Tarjetas bancarias utilizadas para depositar
El operador puede solicitar una imagen de la tarjeta empleada para ingresar dinero.
Por seguridad, no debe entregarse una fotografía que muestre todos los datos de la tarjeta.
Como criterio prudente, deberían ocultarse:
Los números centrales de la tarjeta.
El código CVV o CVC.
Cualquier clave de seguridad.
Debe mantenerse visible únicamente lo necesario para identificar la tarjeta y su titularidad, como el nombre, los primeros y últimos dígitos y, cuando corresponda, la fecha de caducidad.
Nunca debe facilitarse el código de seguridad trasero. Tampoco deben entregarse claves bancarias, códigos de confirmación, contraseñas o códigos recibidos por SMS.
Una casa de apuestas legítima no necesita conocer la contraseña de tu banco ni acceder directamente a tu banca electrónica.
Documentación de monederos electrónicos
Cuando se han utilizado servicios de pago electrónico, el operador puede pedir documentación que vincule la cuenta del monedero con el jugador.
Puede solicitar:
Captura del perfil del usuario.
Correo electrónico asociado.
Nombre del titular.
Historial de la operación concreta.
Justificante del depósito.
Documento emitido por el proveedor de pagos.
Es importante que la captura muestre la dirección electrónica, el nombre y la operación, pero no contraseñas ni datos que permitan tomar el control de la cuenta.
Las capturas aisladas pueden ser rechazadas si no permiten identificar al titular. En ese caso conviene descargar un justificante oficial o solicitar al proveedor un certificado.
Nóminas, pensiones y justificantes de ingresos
Cuando la casa de apuestas investiga el origen de los fondos puede solicitar nóminas, justificantes de pensión, certificados de ingresos o documentación profesional.
Esta petición suele aparecer después de depósitos elevados, movimientos frecuentes, retiradas importantes o patrones que el operador considera atípicos.
La Ley 10/2010 impone obligaciones de diligencia debida y prevención del blanqueo a determinados sujetos, dentro de las cuales pueden resultar necesarias comprobaciones sobre el propósito de la relación, la actividad del cliente o el origen de fondos en operaciones que presenten mayor riesgo.
Pero la expresión “prevención del blanqueo” no constituye una respuesta suficiente por sí sola.
El operador debería concretar:
Qué operación está revisando.
Qué periodo necesita comprobar.
Qué clase de documento admite.
Qué información debe quedar visible.
Si basta con acreditar ingresos regulares.
Si investiga un depósito concreto o toda la actividad de la cuenta.
Solicitar una nómina puede ser razonable si se pretende comprobar la capacidad económica del jugador. Exigir todas las nóminas de varios años sin relación con las cantidades depositadas puede ser desproporcionado.
Declaración de la renta
¿Puede una casa de apuestas pedir la declaración de la renta? Puede solicitarla en una comprobación reforzada del origen del patrimonio o de los fondos, especialmente cuando existen operaciones relevantes que no se explican mediante los ingresos ordinarios aportados.
Eso no significa que cualquier retirada autorice automáticamente a exigir la declaración completa.
La declaración de la renta contiene numerosos datos personales, familiares, patrimoniales y económicos. Por ello, la solicitud debería responder a una causa concreta y no a una mera fórmula automática.
Antes de entregar el documento completo, conviene pedir al operador que precise:
Qué ejercicio fiscal necesita.
Qué apartado debe verificarse.
Si admite un certificado tributario alternativo.
Si es posible ocultar información no relacionada.
Qué operación justifica la solicitud.
Cuando el usuario ha acreditado sobradamente la procedencia del dinero mediante nóminas, movimientos bancarios y certificados de titularidad, la exigencia adicional de sucesivas declaraciones fiscales puede revelar una verificación mal gestionada o deliberadamente prolongada.
Contratos de compraventa, préstamos o herencias
No todos los fondos proceden de una nómina.
El dinero puede provenir de:
La venta de una vivienda.
La venta de un vehículo.
Una herencia.
Una donación.
Un préstamo bancario.
Un préstamo entre particulares.
El rescate de una inversión.
El cierre de un depósito.
La venta de acciones o criptomonedas.
Una indemnización.
La actividad de un autónomo o una sociedad.
En esos casos, el operador puede pedir documentación que explique la procedencia.
Por ejemplo:
Escritura de compraventa.
Cuaderno particional o escritura de adjudicación de herencia.
Contrato de préstamo.
Justificante de transferencia.
Certificado de inversión.
Declaración fiscal.
Factura o documentación contable.
La petición puede ser legítima si existe una relación clara entre esos fondos y los depósitos realizados.
Lo que no debería admitirse es que, después de aportar el contrato y la transferencia, el operador solicite documentos secundarios sin explicar qué duda permanece.
Documentación de autónomos y empresarios
Los trabajadores autónomos pueden encontrarse con más dificultades porque sus ingresos no aparecen en una nómina mensual uniforme.
El operador podría pedir:
Alta censal.
Declaraciones trimestrales.
Declaración anual.
Facturas.
Extractos de la cuenta profesional.
Certificado de ingresos.
Documentación de la sociedad.
Justificación de dividendos o retribuciones.
La documentación debe seleccionarse según el origen real del dinero utilizado.
No es aconsejable enviar indiscriminadamente toda la contabilidad del negocio. Debe aportarse lo necesario para demostrar que los fondos tienen un origen lícito y que pertenecen al usuario.
Si la casa de apuestas continúa solicitando documentación después de quedar acreditado ese extremo, es necesario exigir una explicación escrita y concreta.
¿Pueden pedir documentos de otra persona?
Esta situación aparece cuando el jugador ha utilizado una tarjeta, una cuenta bancaria o un método de pago perteneciente a su pareja, un familiar o un amigo.
Los operadores suelen prohibir los depósitos realizados por terceros. Cuando detectan uno, pueden solicitar:
Documento de identidad del titular del medio de pago.
Prueba de titularidad.
Autorización del titular.
Explicación de la relación entre las partes.
Justificante del origen del dinero.
Movimientos bancarios relacionados.
La utilización de medios de pago ajenos complica seriamente la reclamación. El operador puede alegar riesgo de fraude, suplantación, blanqueo o incumplimiento de sus condiciones.
No significa necesariamente que pueda quedarse con todo el saldo. Debe distinguirse entre el dinero depositado, las ganancias obtenidas, la existencia de mala fe y el alcance real del incumplimiento.
Las cláusulas que permiten confiscar automáticamente cualquier saldo deben examinarse desde la normativa de consumidores y el control de proporcionalidad. Una infracción formal no siempre justifica que la empresa se apropie de cantidades que pertenecen al usuario.
¿Pueden pedir una prueba del número de teléfono?
Sí. El operador puede enviar un código por SMS, solicitar una factura telefónica o comprobar que el número pertenece al usuario.
Esta medida se utiliza para confirmar:
Que el jugador controla el teléfono registrado.
Que no se trata de una cuenta creada por un tercero.
Que los datos de contacto son reales.
Que no existe duplicidad sospechosa.
La factura puede servir para acreditar la titularidad, pero muchas líneas prepago no generan facturas nominativas. En ese caso, debería admitirse otro mecanismo razonable de comprobación.
No puede exigirse al usuario una prueba materialmente imposible y después utilizar esa imposibilidad como argumento para retener sus fondos.
¿Pueden pedir acceso a tu banca electrónica?
No deberías facilitar nunca tus credenciales bancarias.
Una cosa es aportar un extracto, certificado o justificante y otra permitir que un tercero acceda a la cuenta.
No deben entregarse:
Usuario de banca electrónica.
Contraseña.
PIN.
Código de firma.
Código recibido por SMS.
Claves de una tarjeta.
Códigos de recuperación.
Algunas verificaciones utilizan proveedores autorizados para comprobar titularidad mediante conexiones bancarias seguras. En esos casos debe analizarse quién presta el servicio, qué autorización se concede y qué datos se compartirán.
Nunca debe enviarse una contraseña por correo electrónico, chat o mensaje directo a un agente del operador.
¿Puede pedir una fotografía de tu rostro y del documento por separado?
Sí, siempre que exista una finalidad de identificación y se adopten medidas adecuadas para proteger esos datos.
La fotografía facial puede utilizarse para compararla con el documento. Sin embargo, el operador debe evitar recopilaciones excesivas y conservar únicamente la información necesaria durante el periodo legalmente exigible.
El usuario tiene derecho a conocer la finalidad del tratamiento y a exigir que la información no se utilice para objetivos incompatibles.
La verificación no elimina los derechos en materia de protección de datos.
¿Cuántas veces puede pedirte documentación?
No existe una cifra automática que permita afirmar que el operador solo puede solicitar documentos una, dos o tres veces.
Puede realizar comprobaciones iniciales, periódicas o reforzadas cuando aparezca una circunstancia nueva. La DGOJ reconoce que determinadas obligaciones excepcionales, como la prevención del blanqueo, el fraude, la integridad del juego o la revisión periódica de la identidad, pueden justificar temporalmente la suspensión de una retirada.
Pero cada nueva solicitud debe tener una razón.
No es lo mismo:
Pedir nuevamente un DNI porque ha caducado.
Solicitar un certificado bancario porque cambió el IBAN.
Revisar el origen de un depósito extraordinario.
Volver a pedir los mismos documentos ya aceptados.
Añadir requisitos nuevos cada vez que el usuario completa el anterior.
Ignorar la documentación y responder con mensajes automáticos.
La repetición sin causa puede constituir un indicio de retraso injustificado.
El jugador debe solicitar que el operador confirme por escrito:
Qué documentos han sido aceptados.
Qué documentos han sido rechazados.
Cuál es la razón concreta del rechazo.
Qué documento exacto falta.
Qué plazo estimado existe para resolver.
El bucle de documentación
El bucle documental es una de las prácticas más habituales en las reclamaciones.
El proceso suele desarrollarse así:
Primero se solicita el DNI.
Después un selfie.
Luego un extracto bancario.
Posteriormente una nómina.
Más tarde la declaración de la renta.
A continuación se pide justificar una transferencia concreta.
Cuando el usuario aporta todo, el operador vuelve al principio y afirma que el DNI no se ve correctamente o que el certificado bancario es demasiado antiguo.
El soporte por chat asegura que “el departamento correspondiente está revisando el caso”, pero no identifica al responsable ni proporciona una fecha.
Los días se convierten en semanas. Las semanas, en meses.
En esta situación, no conviene continuar enviando documentos sin dejar constancia de lo ya entregado.
Debe prepararse una relación cronológica:
Fecha de cada solicitud.
Documento solicitado.
Fecha de envío.
Canal utilizado.
Confirmación de recepción.
Respuesta del operador.
Nueva exigencia formulada.
Estado de la retirada.
Importe bloqueado.
Esa cronología permite demostrar que el jugador colaboró y que la demora es imputable al operador.
Cuánto puede tardar la verificación
La duración depende de la complejidad del caso.
Una comprobación ordinaria de identidad no debería prolongarse durante semanas si el documento es correcto y los datos coinciden con los registros oficiales.
Las revisiones de origen de fondos pueden requerir más tiempo, especialmente cuando intervienen varias cuentas, terceros o movimientos internacionales.
Sin embargo, el operador no dispone de un plazo ilimitado.
Debe actuar con diligencia, explicar las incidencias y resolver en un tiempo razonable. La obligación de prevenir el fraude no autoriza a mantener el dinero bloqueado sine die.
Cuando han pasado varias semanas sin una explicación individualizada, conviene abandonar el intercambio informal con el chat y formular una reclamación jurídica ordenada.
La diferencia entre verificar y retener injustificadamente
La casa de apuestas puede verificar. Lo que no puede hacer es utilizar la verificación como una sanción encubierta.
Existen señales claras de que la situación ha dejado de ser una comprobación normal:
El operador no identifica el documento pendiente.
Se solicitan documentos ya aportados.
Las respuestas son automáticas.
No se facilita un plazo.
La retirada permanece bloqueada sin resolución.
El usuario no puede acceder al historial.
La cuenta se limita después de solicitar el pago.
Se impide retirar, pero se permite seguir depositando o apostando.
Se pide documentación sin relación con la operación.
El operador amenaza con cerrar la cuenta si no se entrega información imposible de obtener.
Cuando aparecen varias de estas circunstancias, debe revisarse jurídicamente el caso.
Nuestra guía sobre verificación KYC en casas de apuestas explica cómo actuar cuando el control de identidad deja de ser una comprobación legítima y se convierte en un obstáculo para recuperar el saldo.
¿Puede la casa de apuestas cerrar la cuenta mientras verifica?
Puede suspender temporalmente determinadas funciones cuando exista una incidencia real de identidad, seguridad o prevención del fraude.
Sin embargo, el cierre no debería servir para hacer desaparecer el saldo ni para impedir al usuario acceder a la información necesaria para reclamar.
Aunque el operador dé por terminada la relación contractual, debe liquidar correctamente la cuenta y justificar cualquier cantidad que pretenda retener.
Cerrar una cuenta no convierte en propiedad de la empresa el dinero del jugador.
Si se anulan ganancias, deben identificarse:
Las apuestas afectadas.
La cláusula aplicada.
La conducta imputada.
La prueba existente.
El cálculo de la cantidad anulada.
La razón por la que esa consecuencia resulta proporcionada.
Una referencia genérica a los “términos y condiciones” no basta para justificar la confiscación de miles de euros.
Limitaciones abusivas de cuenta y derechos del consumidor
Las casas de apuestas redactan unilateralmente sus condiciones generales. El jugador no negocia su contenido. Se limita a aceptarlas para abrir la cuenta.
Por ello, las cláusulas están sometidas al control propio de la contratación con consumidores.
Una cláusula puede ser cuestionable cuando:
Permite al operador decidir unilateralmente si existe una infracción.
Autoriza a confiscar todo el saldo sin distinguir su procedencia.
No define con claridad la conducta prohibida.
Impone consecuencias desproporcionadas.
Permite retrasar indefinidamente los pagos.
Obliga al usuario a aceptar cualquier solicitud documental sin límites.
Excluye toda responsabilidad del operador.
Impide reclamar eficazmente.
La empresa no puede convertir una sospecha interna en una sentencia definitiva.
Cuando un operador limita una cuenta ganadora, bloquea la retirada y encadena solicitudes documentales sin resolver, debe examinarse si la actuación vulnera los derechos económicos del participante y la protección que corresponde al consumidor.
No toda cláusula incluida en las condiciones es automáticamente válida.
Qué hacer antes de enviar documentos
Antes de remitir información sensible, conviene adoptar varias precauciones.
Comprueba que la solicitud procede del dominio oficial del operador.
No respondas a direcciones sospechosas.
Accede a la plataforma escribiendo directamente su dirección, no mediante enlaces dudosos.
Pregunta qué finalidad tiene cada documento.
Solicita instrucciones exactas.
Oculta los datos que no sean necesarios.
Nunca envíes contraseñas o códigos bancarios.
Guarda una copia de todo.
Conserva el mensaje de confirmación.
Anota la fecha y el nombre del departamento.
Si el operador pide un documento especialmente invasivo, solicita que indique por escrito por qué resulta necesario.
La colaboración del jugador no implica renunciar a sus derechos.
Cómo guardar correctamente las pruebas
No basta con confiar en que el historial permanecerá disponible.
Descarga cuanto antes:
El historial de depósitos.
El historial de retiradas.
El historial de apuestas.
El saldo existente.
Los correos recibidos.
Las conversaciones del chat.
Los documentos enviados.
Las confirmaciones de recepción.
Las condiciones vigentes cuando abriste la cuenta.
Las condiciones aplicables cuando se produjo el bloqueo.
Los justificantes bancarios.
Las capturas deben mostrar la fecha, la dirección de la página y el contenido completo.
Los correos deben conservarse en su formato original cuando sea posible.
También es recomendable grabar en vídeo el acceso a la cuenta y el recorrido por las diferentes secciones, especialmente si existe riesgo de cierre.
Cada día que pasa aumenta la posibilidad de que cambien las condiciones, desaparezcan mensajes o se limite el acceso.
Qué responder al correo del departamento de seguridad
La respuesta debe ser breve, ordenada y útil como prueba.
Puede seguir una estructura como esta:
Identificación del jugador y número de cuenta.
Referencia a la solicitud recibida.
Relación exacta de documentos aportados.
Fecha de cada envío.
Confirmación de que se colabora con la verificación.
Petición de que indiquen cualquier defecto concreto.
Solicitud de confirmación de recepción.
Petición de plazo de resolución.
Solicitud de desbloqueo y pago de la retirada cuando se complete la comprobación.
No conviene enviar mensajes agresivos, insultos o amenazas improvisadas.
La firmeza jurídica no consiste en elevar el tono. Consiste en obligar al operador a definir su posición por escrito.
Qué ocurre cuando has enviado todo y siguen sin pagarte
Cuando la documentación está completa y el operador no resuelve, es necesario cambiar de estrategia.
Seguir preguntando diariamente al chat suele producir la misma respuesta: “Su caso está siendo revisado”.
La reclamación debe pasar a un plano formal.
Es necesario:
Ordenar toda la documentación.
Determinar qué sociedad explota la marca.
Comprobar que tiene licencia española.
Identificar el importe exacto retenido.
Revisar las condiciones contractuales.
Analizar el motivo alegado.
Preparar un requerimiento fehaciente.
Exigir una respuesta concreta.
Reservar las acciones ante la DGOJ y los tribunales.
En este punto, la página sobre verificación KYC y bloqueo de retiradas recoge los pasos para convertir un intercambio informal de correos en una reclamación estructurada.
Reclamación ante la DGOJ
La DGOJ es el organismo estatal encargado de la regulación, supervisión y control de los operadores de juego online con licencia española. La Ley 13/2011 pretende, entre otras finalidades, proteger a los participantes, luchar contra el fraude y garantizar que la actividad se desarrolla bajo control público.
Una reclamación ante la DGOJ puede ser útil para poner de manifiesto:
La falta de respuesta del operador.
La prolongación injustificada de la verificación.
La retención de fondos.
Las solicitudes documentales repetitivas.
La falta de claridad sobre la identidad del operador.
La aplicación de condiciones cuestionables.
La DGOJ puede supervisar el cumplimiento de la normativa administrativa del juego. Sin embargo, la recuperación de una cantidad concreta puede requerir, según el caso, una reclamación civil frente a la sociedad operadora.
Por eso no debe confundirse la denuncia administrativa con la acción dirigida a recuperar el dinero.
Cuándo enviar un burofax jurídico
El burofax resulta especialmente útil cuando:
La retirada lleva semanas bloqueada.
El operador ha dejado de contestar.
Se han entregado todos los documentos.
La cuenta ha sido cerrada.
Se han confiscado ganancias.
La respuesta se limita a plantillas.
No se identifica la cláusula aplicada.
Se necesita acreditar un intento previo de solución.
El burofax debe identificar:
El contrato y la cuenta.
La sociedad operadora.
Los hechos cronológicos.
Los documentos aportados.
La retirada solicitada.
La cantidad retenida.
Las respuestas recibidas.
El incumplimiento denunciado.
El plazo de pago.
Las acciones que se ejercerán.
Un requerimiento genérico produce una respuesta genérica. El documento debe desmontar anticipadamente las excusas previsibles del operador.
Operadores regulados y plataformas sin licencia española
Solo se gestionan reclamaciones contra operadores regulados en España por la DGOJ. Cuando el usuario ha jugado en una plataforma sin licencia española, el dinero puede encontrarse en una sociedad domiciliada fuera de la Unión Europea, sin estructura efectiva en España y sometida a condiciones de difícil ejecución.
La existencia de una página traducida al español o la aceptación de pagos en euros no demuestra que el operador tenga autorización española.
Antes de iniciar cualquier actuación debe identificarse la sociedad responsable y comprobarse si cuenta con título habilitante.
Servicio para jugadores de toda España
Las reclamaciones se tramitan para usuarios de todo el territorio nacional.
Aunque Madrid constituye la plaza principal de actuación del despacho, la documentación puede analizarse y la reclamación puede prepararse para jugadores residentes en Barcelona, Valencia, Sevilla, Zaragoza, Bilbao, Málaga, Alicante, Murcia, Valladolid, A Coruña, Palma de Mallorca, Las Palmas o cualquier otra provincia.
La mayor parte de las actuaciones iniciales se realiza mediante documentación electrónica, correos, extractos, historiales y comunicaciones fehacientes.
La distancia no debe ser un obstáculo para reclamar un saldo retenido por un operador online.
Cuándo el problema requiere una actuación inmediata
No conviene seguir esperando cuando:
La retirada lleva más de varias semanas paralizada.
La casa ha pedido los mismos documentos dos o más veces.
La cuenta ha sido limitada después de ganar.
Se ha cerrado el acceso.
El operador menciona fraude sin aportar prueba.
Se ha anunciado la confiscación del saldo.
La empresa no identifica el documento pendiente.
El soporte ha dejado de responder.
Existen cantidades relevantes bloqueadas.
Cada día que pasa, el operador gana tiempo y el jugador pierde capacidad probatoria.
Los mensajes desaparecen, las condiciones pueden modificarse, los historiales dejan de estar accesibles y los recuerdos sobre cada conversación se vuelven menos precisos.
La actuación debe comenzar por preservar la prueba y ordenar cronológicamente el expediente.
Qué documentación debe enviarse al abogado
Para valorar el asunto con rigor conviene reunir:
Documento de identidad.
Nombre de la casa de apuestas.
Correo asociado a la cuenta.
Nombre de usuario.
Fecha de apertura.
Importe depositado.
Saldo actual.
Cantidad cuya retirada se solicitó.
Historial de juego.
Historial de pagos.
Correos del operador.
Conversaciones del chat.
Documentos KYC aportados.
Justificantes bancarios.
Condiciones aplicadas.
Fecha del bloqueo.
Motivo comunicado.
La documentación no debe remitirse desordenada en decenas de capturas sin contexto.
Es preferible acompañarla de una cronología sencilla que permita entender qué ocurrió, qué pidió el operador y cómo respondió el jugador.
La verificación no puede convertirse en una excusa para no pagar
Una casa de apuestas tiene derecho y obligación de comprobar la identidad de sus clientes. También debe prevenir el fraude, la suplantación y el blanqueo.
Pero esas obligaciones tienen límites.
No permiten:
Retener indefinidamente el dinero.
Solicitar documentos sin relación con el caso.
Ignorar pruebas válidas.
Cambiar continuamente los requisitos.
Ocultar la causa del bloqueo.
Confiscar ganancias sin acreditar una infracción.
Aplicar cláusulas desproporcionadas.
Impedir al consumidor defenderse.
La pregunta correcta no es solo “¿pueden pedirme este documento?”. También debe preguntarse:
¿Por qué lo piden ahora?
¿Qué operación intentan verificar?
¿Qué documento aporté ya?
¿Qué falta exactamente?
¿Cuánto tiempo llevan revisándolo?
¿Por qué no pagan la parte no discutida?
¿Qué cláusula aplican?
¿Qué prueba tienen contra mí?
Cuando el operador no contesta esas preguntas, el problema ya no es una simple comprobación KYC.
Actúa antes de que desaparezcan las pruebas
Si la casa de apuestas ha bloqueado una retirada, cerrado la cuenta o encadenado solicitudes documentales sin resolver, conserva inmediatamente toda la información y no sigas enviando documentos a ciegas.
En verificación KYC en casas de apuestas se explica cómo analizar el bloqueo, ordenar las pruebas y preparar una reclamación frente al operador.
Cada día que pasa favorece a la casa de apuestas: aumenta el tiempo transcurrido, se dispersan las comunicaciones y puede resultar más difícil reconstruir el expediente. La actuación debe comenzar mientras todavía se conservan el historial, los correos, las capturas y los justificantes del dinero retenido.